Transpuan dan Jalan Keluar Mencari Modal Usaha
- Sevrin Waja
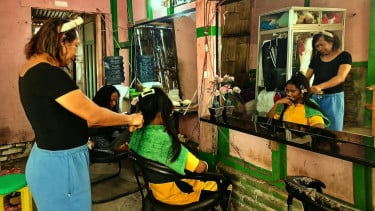
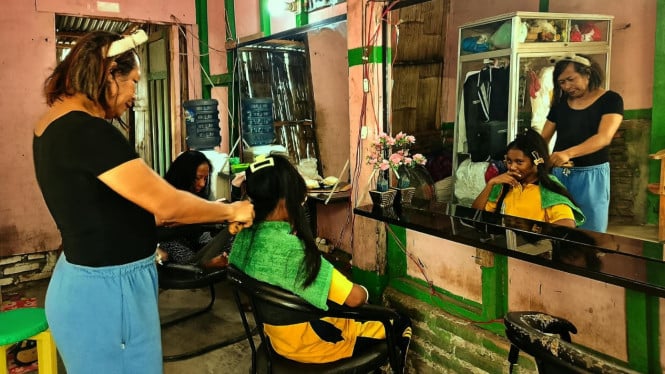
Nagekeo, NTTVIVA- Suara hair dryer menderu, bersahutan dengan percakapan pelanggan. Aroma Makarizo menyeruak di antara hembusan kipas angin yang terus berputar.
Di depan cermin, Mona (50) cekatan membagi rambut, menyisir, meluruskan dengan catok, lalu mengarahkannya dengan hair dryer. Sesekali, matanya mengamati pantulan rambut pelanggan untuk memastikan setiap bagian tertata rapi.
Botol-botol perawatan rambut dan peralatan salon memenuhi meja di dekatnya. Di tempat inilah Mona menggantungkan hidup dari usaha yang dirintisnya sejak 2016.
“Yang utama kepuasan pelanggan, karena tamu adalah raja,” ujar Mona saat ditemui di salon miliknya di Kompleks Pasar Danga, Kecamatan Aesesa, Kabupaten Nagekeo, Nusa Tenggara Timur (NTT), Selasa (22/9/2026).
Mona, yang bernama asli Nasrudin, merupakan transpuan asal Bima yang merantau ke Nagekeo.
Sebelum menetap di Nagekeo, Mona aktif dalam organisasi yang bergerak di bidang lingkungan dan sosial di Bima. Di tempat tinggalnya sekarang, organisasi transgender sebenarnya sudah terbentuk, tetapi kegiatannya belum berjalan aktif.
“Untuk sementara, komunikasi kami masih sebatas melalui grup WhatsApp” akunya.
Hampir satu dekade menjalankan salon, pendapatannya belum stabil. “Penghasilan tidak tentu, kadang ramai, kadang sepi,” katanya.
Saat hari raya, pendapatannya bisa mencapai sekitar Rp2 juta. Di luar masa ramai, pelanggan terkadang hanya satu atau dua orang sehari. Bahkan, ada hari ketika kursi salon kosong.
Ketika membutuhkan modal, Mona meminjam dari pemberi pinjaman informal untuk membeli kaca dan peralatan salon.
“Sudah dua kali, pertama Rp4 juta, kedua Rp4 juta,” ujarnya.
Setiap pinjaman Rp4 juta harus dicicil Rp560 ribu per minggu selama 10 minggu. Artinya, Mona mengembalikan Rp5,6 juta untuk setiap pinjaman.
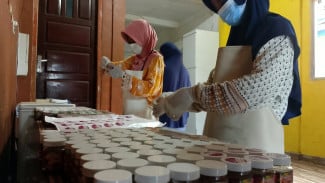
Usaha kuliner Sambal Shoultan milik Ade Umrana Rachmawaty yang menjalankan usahanya berkat kredit KUR BRI
- Sevrin Waja
Dari dua pinjaman senilai Rp8 juta, total pengembaliannya mencapai Rp11,2 juta, dengan selisih Rp3,2 juta atau 40 persen dari pokok pinjaman.
Kebutuhan modal belum berhenti. Mona kemudian meminjam Rp2 juta dari penyedia modal yang dikenal masyarakat sebagai “koperasi harian”. Ia mengaku bukan anggota lembaga tersebut.
Pinjaman itu harus dikembalikan sebesar Rp2,8 juta dalam 100 hari, dengan setoran Rp28 ribu setiap hari. Selisih pengembalian mencapai Rp800 ribu atau 40 persen dari pokok pinjaman.
Di tengah pendapatan salon yang tidak menentu, kewajiban membayar tetap berjalan. Setiap hari, sebagian pemasukan harus disisihkan untuk memenuhi cicilan.
“Dikejar-kejar, setiap hari harus setor,” kenangnya.
Terbentur Agunan, Bertahan dengan Modal Mahal
Bagi Mona, pinjaman bukan sekadar cara menutup kebutuhan sehari-hari. Ia ingin mengembangkan salon yang kini juga menjadi sumber penghidupan bagi seorang karyawan.
“Kalau ada modal, saya mau kembangkan usaha,” ujarnya.
Pada 2025, ia mencoba mengakses pembiayaan melalui bank. Namun, menurut pengakuannya, ia diminta menyediakan agunan berupa sertifikat tanah.
“Saya mau pinjam di bank, tapi harus ada agunan,” katanya.
Mona memiliki sertifikat pelatihan tata rias, tetapi dokumen itu tidak dapat menggantikan sertifikat tanah yang diminta bank.
“Kalau sertifikat pelatihan tata rias ada, tapi yang diminta kan sertifikat tanah,” ujarnya.
Ketiadaan aset yang dapat dijaminkan membuat Mona belum memperoleh modal melalui jalur tersebut. Padahal, ia telah menjalankan usaha selama bertahun-tahun dan memiliki pelanggan, meskipun pendapatannya belum stabil.
Pengalaman serupa dalam mencari modal juga dialami Anastasia Ito, pedagang sayur di Pasar Danga. Ia meminjam Rp3 juta dari pemberi pinjaman informal dan harus mengembalikan Rp4,2 juta. Selisih Rp1,2 juta setara dengan 40 persen dari pokok pinjaman.
“Saya ambil Rp3 juta. Setiap hari mereka datang menagih cicilan. Ada kuitansi, setiap kali saya bayar, kuitansi itu dirobek,” katanya.
Bagi pedagang yang membutuhkan uang untuk membeli barang dagangan, kemudahan memperoleh pinjaman menjadi daya tarik tersendiri. Namun, cicilan harian juga berarti sebagian hasil penjualan harus langsung dialokasikan untuk membayar utang.
Ketika pemasukan menurun, kewajiban tersebut berpotensi mempersempit ruang bagi pelaku usaha untuk memenuhi kebutuhan lain atau memutar kembali modalnya.
Seorang pemodal berinisial SM (36) mengaku memberikan pinjaman kepada puluhan warga, mulai dari petani, pelaku UMKM, nelayan, hingga ibu rumah tangga.
“Kadang terima cepat, giliran bayar susah. Kita sampai harus kucing-kucingan dengan emak-emak,” katanya.
FN (28), penagih pinjaman yang bekerja untuk seorang pemodal asal Bajawa, Kabupaten Ngada, mengaku terkadang menggunakan uangnya sendiri untuk menutupi setoran ketika peminjam belum membayar.
“Sudah sering talangi pakai uang sendiri untuk setor ke bos,” ujarnya.
Di sektor pertanian, Ferdinandus Dhega, petani di Desa Olaia, Kecamatan Aesesa, menerima modal Rp5 juta untuk mengolah sawah.
Dalam kesepakatan mereka, beras hasil panen harus dijual kepada pemodal dengan harga Rp5.000 per kilogram. Padahal, saat panen, harga beras di pasaran mencapai Rp14.000 per kilogram. Selisihnya mencapai Rp9.000 per kilogram.
Skema tersebut memberi petani akses terhadap uang sebelum panen, tetapi harga yang disepakati sejak awal berpotensi membatasi kesempatan memperoleh nilai jual lebih tinggi ketika harga pasar meningkat.
Seorang pemodal berinisial FD mengatakan masyarakat datang sendiri untuk meminta bantuan modal.
“Saya tidak paksa mereka. Yang datang minta bantu. Artinya, ada kesepakatan, mau sama mau,” ungkapnya.
Berbagai pengalaman tersebut memperlihatkan bahwa pinjaman informal memiliki dua sisi. Prosesnya dapat memberikan akses modal ketika dibutuhkan, tetapi besarnya kewajiban pengembalian dan ketidakpastian pendapatan usaha dapat meningkatkan tekanan keuangan.
Bagi Mona, persoalannya bukan hanya mendapatkan uang, melainkan memperoleh pembiayaan yang sesuai dengan kemampuan usaha dan tidak menghambat rencana pengembangan bisnis.
Membuka Akses Pembiayaan Formal
Kepala Dinas Koperasi, Perindustrian dan Perdagangan Kabupaten Nagekeo, Petrus Aurelius Asan, mengatakan terdapat 54 koperasi aktif di daerah itu, seluruhnya bergerak dalam bidang simpan pinjam.
Di sisi lain, pihaknya belum dapat memastikan apakah pemberi pinjaman yang dikenal sebagai “koperasi harian” telah terdaftar secara resmi.
“Pastikan legalitasnya, kemudian bunga, denda dan skema pembiayaannya harus jelas dan transparan,” katanya.
Kejelasan status lembaga, biaya pinjaman, dan mekanisme pembayaran menjadi penting agar masyarakat memahami pihak yang memberikan pembiayaan serta kewajiban yang harus dipenuhi.
Sementara itu, data Sistem Informasi Kredit Program (SIKP) hingga Oktober 2026 mencatat 1.779 debitur UMKM di Nagekeo menerima Kredit Usaha Rakyat (KUR), dengan total realisasi sekitar Rp41,98 miliar.
Data Otoritas Jasa Keuangan (OJK) mencatat baki debet kredit UMKM di Nagekeo turun dari Rp47,32 miliar dengan 680 rekening pada 2023 menjadi Rp32,42 miliar dengan 463 rekening per Agustus 2026.
Baki debet merupakan posisi kredit yang masih berjalan, bukan total penyaluran kredit tahunan. Penurunannya tidak serta-merta membuktikan akses pembiayaan semakin sulit.
Untuk menilai kondisi tersebut, diperlukan data tambahan mengenai penyaluran kredit baru, jumlah debitur unik, dan permohonan yang ditolak. Data itu juga diperlukan untuk melihat apakah pelaku usaha tanpa aset yang dapat dijaminkan memiliki peluang yang memadai untuk memperoleh pembiayaan formal.
Salah satu pilihan yang tersedia berasal dari Bank NTT Cabang Mbay. Kepala Bank NTT Cabang Mbay, Mikail Johanes, mengatakan pihaknya menyediakan Kredit Mikro Merdeka dengan plafon Rp1 juta hingga Rp10 juta tanpa agunan.
Selain itu, tersedia Kredit Usaha Rakyat (KUR) Mikro dengan plafon di atas Rp10 juta hingga Rp100 juta tanpa agunan, sesuai ketentuan yang berlaku.
“Kredit dapat diberikan kepada calon debitur walaupun tanpa agunan apabila hasil kunjungan dan analisa usaha menunjukkan kemampuan debitur untuk dapat melunasi atau menyelesaikan kewajiban kredit yang diberikan,” kata Mikail.
Hingga September 2026, Bank NTT Cabang Mbay telah menyalurkan kredit UMKM sebesar Rp28,015 miliar kepada 365 debitur. Adapun penyaluran KUR yang baru dimulai pada Juli 2026 mencapai Rp3,52 miliar kepada 53 debitur.
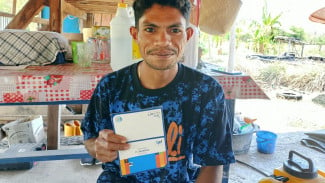
Antonius Naikofi petani Milenial di Desa Anakoli, Kecamatan Wolowae, Kabupaten Nagekeo bersama buku tabungan Bank NTT.
- Sevrin Waja
Meski demikian, ketersediaan kredit tanpa agunan tidak otomatis menjamin semua pelaku UMKM dapat mengaksesnya. Calon debitur tetap harus memenuhi persyaratan administrasi, memiliki usaha yang telah berjalan lebih dari enam bulan, dan tidak mempunyai catatan kredit bermasalah dalam Sistem Layanan Informasi Keuangan (SLIK) OJK.
Petugas bank juga melakukan kunjungan ke lokasi usaha dan menganalisis kondisi keuangan calon debitur untuk menilai kemampuan membayar cicilan.
Artinya, sertifikat tanah bukan satu-satunya jalan untuk memperoleh pembiayaan formal. Akan tetapi, persyaratan administrasi, riwayat kredit, dan hasil penilaian kelayakan usaha tetap menentukan persetujuan.
Di tengah persoalan itu, pengalaman Ade Umrana Rachmawati menunjukkan bagaimana pembiayaan formal dapat membantu usaha berkembang.
Warga Kelurahan Danga itu sempat hampir bangkrut ketika pandemi Covid-19 menghantam usaha rumah makan dan kateringnya.
Ade Umrana kemudian mengakses KUR dari BRI sebesar Rp200 juta dengan agunan sertifikat tanah. Saat ini, cicilannya sudah hampir lunas.
Ade mengembangkan usaha hingga mampu mempekerjakan beberapa karyawan dan merintis Sambal Soultan.
Produk sambal kemasannya kini dipasarkan di Nagekeo dan sejumlah daerah lain, termasuk Ende, Bajawa, Ruteng, Labuan Bajo, dan Kupang.
“Saya punya produk sambal sudah mengantongi izin Pangan Industri Rumah Tangga, yang varian tuna juga sudah punya sertifikat halal,” katanya.
Berbeda dengan Ade yang menggunakan agunan, Antonius Naikofi, petani milenial di Desa Anakoli, Kecamatan Wolowae, mengakses kredit Bank NTT tanpa agunan.
Untuk mengembangkan usaha hortikultura, Antonius mendapatkan modal awal Rp5 juta melalui skema Kredit Mikro Merdeka.
“Sudah dua kali ini saya ambil, pertama Rp5 juta, kedua Rp50 juta. Rencana mau bayar sekaligus, karena cicilan baru tiga kali, setiap enam bulan,” ungkapnya.
Pengalaman Ade dan Antonius memperlihatkan dua jalur pembiayaan formal: dengan agunan dan tanpa agunan. Namun, akses tersebut tetap bergantung pada skema yang dipilih serta penilaian kelayakan oleh lembaga keuangan.
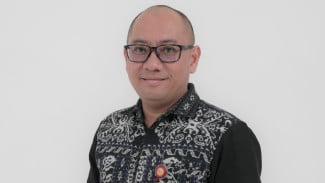
Kepala OJK NTT Yan Hendrik Simarmata menjelaskan, salah satu kendala yang dihadapi pelaku usaha adalah persyaratan jaminan, meskipun usaha sudah berjalan dan memiliki pelanggan.
“Pelaku usaha dapat memiliki usaha yang berjalan dan pelanggan tetap, tetapi belum mempunyai aset yang memenuhi persyaratan penjaminan kredit,” ujarnya.
Untuk menjawab tantangan tersebut, OJK menerbitkan Peraturan OJK Nomor 19 Tahun 2025 tentang Kemudahan Akses Pembiayaan kepada UMKM.
Aturan ini mencakup penyederhanaan persyaratan dan proses bisnis, pemanfaatan teknologi informasi, pengembangan skema pembiayaan, serta pembebanan biaya yang wajar.
Kemudahan akses bukan berarti semua permohonan harus disetujui atau seluruh pinjaman diberikan tanpa agunan. Lembaga keuangan tetap perlu menilai kondisi usaha dan kemampuan membayar.
“Pelaku usaha dapat meminta penjelasan mengenai alasan penolakan, memperbaiki pencatatan pemasukan dan pengeluaran, serta membandingkan produk KUR, kredit bank atau bank perekonomian rakyat dan pembiayaan dari lembaga nonbank berizin,” urainya.
Literasi Keuangan dan Pelindungan Konsumen
Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 yang diumumkan OJK bersama BPS dan LPS mencatat indeks literasi keuangan nasional sebesar 69,57 persen dan inklusi keuangan 93,61 persen.
Menurut Yan Hendrik Simarmata, perbedaan kedua indikator itu menunjukkan bahwa penggunaan layanan keuangan belum tentu diiringi pemahaman memadai mengenai biaya dan risikonya.
“Tantangan di NTT bukan hanya memperluas akses masyarakat terhadap layanan keuangan, melainkan memastikan masyarakat mampu memilih produk yang sesuai dengan kebutuhan dan kemampuan membayar,” ungkap Yan.
Lebih jauh, Yan mengingatkan masyarakat agar memahami bunga efektif, biaya administrasi, denda, risiko gagal bayar, dan mekanisme pengaduan sebelum mengambil pinjaman.
“Edukasi juga perlu disertai pendampingan usaha dan pelindungan konsumen,” sarannya.
Kepala Otoritas Jasa Keuangan NTT, Yan Hendrik Simarmata.
- Sevrin Waja
Materi evaluasi OJK NTT mencatat 113 kegiatan edukasi keuangan dengan 9.483 peserta. Namun, data tersebut belum merinci jumlah kegiatan dan peserta khusus di Kabupaten Nagekeo.
Berdasarkan bahan Rakernis Polda NTT pada 25 September 2026, terdapat 363 laporan pinjaman daring ilegal, 33 laporan investasi ilegal, dan dua laporan gadai ilegal di NTT selama Januari hingga 31 Agustus 2026.
Sementara itu, Indonesia Anti-Scam Centre menerima 3.559 laporan penipuan transaksi keuangan selama November 2024 hingga 31 Agustus 2026.
Angka tersebut merupakan jumlah laporan, bukan otomatis jumlah korban unik atau kasus yang telah terbukti melanggar hukum.
Masyarakat dapat menghubungi Kontak OJK 157 atau menggunakan Aplikasi Portal Pelindungan Konsumen (APPK) untuk pengaduan layanan jasa keuangan.
“Dugaan aktivitas keuangan ilegal dapat dilaporkan kepada Satgas PASTI, sedangkan dugaan penipuan transaksi keuangan dapat dilaporkan melalui Indonesia Anti-Scam Centre,” pesan dia.
Bagi Mona, jalan keluar bukan sekadar memperoleh pinjaman, melainkan menemukan pembiayaan yang sesuai dengan kemampuan usahanya.
Akses modal yang tepat dapat membantunya mengembangkan salon tanpa terus terbebani cicilan yang menggerus penghasilan.