Transpuan dan Jalan Keluar Mencari Modal Usaha
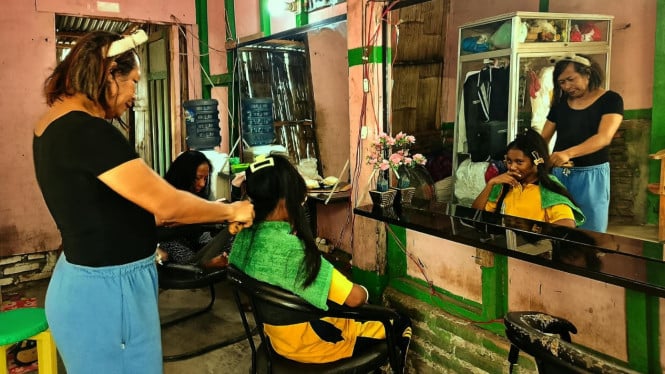
- Sevrin Waja
Di tengah pendapatan salon yang tidak menentu, kewajiban membayar tetap berjalan. Setiap hari, sebagian pemasukan harus disisihkan untuk memenuhi cicilan.
“Dikejar-kejar, setiap hari harus setor,” kenangnya.
Terbentur Agunan, Bertahan dengan Modal Mahal
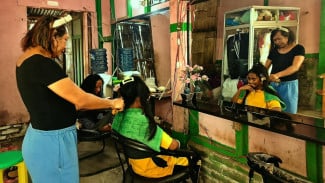
Bagi Mona, pinjaman bukan sekadar cara menutup kebutuhan sehari-hari. Ia ingin mengembangkan salon yang kini juga menjadi sumber penghidupan bagi seorang karyawan.
“Kalau ada modal, saya mau kembangkan usaha,” ujarnya.
Pada 2025, ia mencoba mengakses pembiayaan melalui bank. Namun, menurut pengakuannya, ia diminta menyediakan agunan berupa sertifikat tanah.
“Saya mau pinjam di bank, tapi harus ada agunan,” katanya.
Mona memiliki sertifikat pelatihan tata rias, tetapi dokumen itu tidak dapat menggantikan sertifikat tanah yang diminta bank.
“Kalau sertifikat pelatihan tata rias ada, tapi yang diminta kan sertifikat tanah,” ujarnya.
Ketiadaan aset yang dapat dijaminkan membuat Mona belum memperoleh modal melalui jalur tersebut. Padahal, ia telah menjalankan usaha selama bertahun-tahun dan memiliki pelanggan, meskipun pendapatannya belum stabil.
Pengalaman serupa dalam mencari modal juga dialami Anastasia Ito, pedagang sayur di Pasar Danga. Ia meminjam Rp3 juta dari pemberi pinjaman informal dan harus mengembalikan Rp4,2 juta. Selisih Rp1,2 juta setara dengan 40 persen dari pokok pinjaman.
“Saya ambil Rp3 juta. Setiap hari mereka datang menagih cicilan. Ada kuitansi, setiap kali saya bayar, kuitansi itu dirobek,” katanya.
Bagi pedagang yang membutuhkan uang untuk membeli barang dagangan, kemudahan memperoleh pinjaman menjadi daya tarik tersendiri. Namun, cicilan harian juga berarti sebagian hasil penjualan harus langsung dialokasikan untuk membayar utang.
Ketika pemasukan menurun, kewajiban tersebut berpotensi mempersempit ruang bagi pelaku usaha untuk memenuhi kebutuhan lain atau memutar kembali modalnya.
Seorang pemodal berinisial SM (36) mengaku memberikan pinjaman kepada puluhan warga, mulai dari petani, pelaku UMKM, nelayan, hingga ibu rumah tangga.
“Kadang terima cepat, giliran bayar susah. Kita sampai harus kucing-kucingan dengan emak-emak,” katanya.
FN (28), penagih pinjaman yang bekerja untuk seorang pemodal asal Bajawa, Kabupaten Ngada, mengaku terkadang menggunakan uangnya sendiri untuk menutupi setoran ketika peminjam belum membayar.