Transpuan dan Jalan Keluar Mencari Modal Usaha
- Sevrin Waja
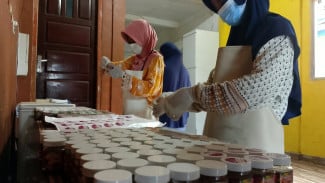
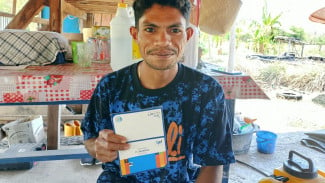
Produk sambal kemasannya kini dipasarkan di Nagekeo dan sejumlah daerah lain, termasuk Ende, Bajawa, Ruteng, Labuan Bajo, dan Kupang.
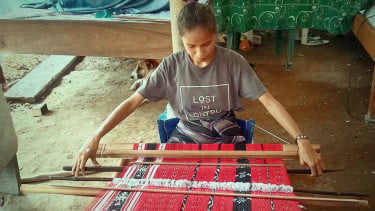
“Saya punya produk sambal sudah mengantongi izin Pangan Industri Rumah Tangga, yang varian tuna juga sudah punya sertifikat halal,” katanya.
Berbeda dengan Ade yang menggunakan agunan, Antonius Naikofi, petani milenial di Desa Anakoli, Kecamatan Wolowae, mengakses kredit Bank NTT tanpa agunan.
Untuk mengembangkan usaha hortikultura, Antonius mendapatkan modal awal Rp5 juta melalui skema Kredit Mikro Merdeka.
“Sudah dua kali ini saya ambil, pertama Rp5 juta, kedua Rp50 juta. Rencana mau bayar sekaligus, karena cicilan baru tiga kali, setiap enam bulan,” ungkapnya.
Pengalaman Ade dan Antonius memperlihatkan dua jalur pembiayaan formal: dengan agunan dan tanpa agunan. Namun, akses tersebut tetap bergantung pada skema yang dipilih serta penilaian kelayakan oleh lembaga keuangan.
Kepala OJK NTT Yan Hendrik Simarmata menjelaskan, salah satu kendala yang dihadapi pelaku usaha adalah persyaratan jaminan, meskipun usaha sudah berjalan dan memiliki pelanggan.
“Pelaku usaha dapat memiliki usaha yang berjalan dan pelanggan tetap, tetapi belum mempunyai aset yang memenuhi persyaratan penjaminan kredit,” ujarnya.
Untuk menjawab tantangan tersebut, OJK menerbitkan Peraturan OJK Nomor 19 Tahun 2025 tentang Kemudahan Akses Pembiayaan kepada UMKM.
Aturan ini mencakup penyederhanaan persyaratan dan proses bisnis, pemanfaatan teknologi informasi, pengembangan skema pembiayaan, serta pembebanan biaya yang wajar.
Kemudahan akses bukan berarti semua permohonan harus disetujui atau seluruh pinjaman diberikan tanpa agunan. Lembaga keuangan tetap perlu menilai kondisi usaha dan kemampuan membayar.
“Pelaku usaha dapat meminta penjelasan mengenai alasan penolakan, memperbaiki pencatatan pemasukan dan pengeluaran, serta membandingkan produk KUR, kredit bank atau bank perekonomian rakyat dan pembiayaan dari lembaga nonbank berizin,” urainya.
Literasi Keuangan dan Pelindungan Konsumen
Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 yang diumumkan OJK bersama BPS dan LPS mencatat indeks literasi keuangan nasional sebesar 69,57 persen dan inklusi keuangan 93,61 persen.
Menurut Yan Hendrik Simarmata, perbedaan kedua indikator itu menunjukkan bahwa penggunaan layanan keuangan belum tentu diiringi pemahaman memadai mengenai biaya dan risikonya.